

Як українці фінансують великі покупки, коли власних заощаджень недостатньо
Великі покупки в українському ритейлі дедалі частіше залежать не лише від ціни товару, а й від доступних способів оплати. Навіть за наявності стабільного доходу споживачі не завжди готові витратити значну суму одночасно, особливо коли йдеться про побутову техніку, електроніку чи меблі. Тому умови розстрочки, кредитування та можливість часткової оплати фактично впливають на вибір товару й продавця. Водночас фінансування змінює економіку покупки: доступність щомісячного платежу ще не означає, що загальні витрати будуть прийнятними.
Схожі рішення покупці ухвалюють щодо ноутбуків, меблів, сезонного обладнання та інших дорогих товарів. Український ритейл дедалі активніше пропонує оплату частинами, але це лише один із можливих сценаріїв. Розстрочка, банківський кредит, короткострокова позика або часткова оплата із заощаджень можуть давати зовсім різне навантаження на сімейний бюджет.
Велика покупка тепер починається з питання про платіж
Оплата частинами поступово стає звичним способом придбання не лише дорогої техніки, а й товарів середньої цінової категорії. Для покупця це можливість розподілити витрати на кілька місяців, не вилучаючи одразу значну суму із сімейного бюджету. Проте однакова вартість товару не гарантує однакових витрат: умови фінансування залежать від кількості платежів, комісій та домовленостей між магазином і фінансовою установою.
Однак доступний щомісячний внесок ще не доводить, що покупка вигідна. Телевізор за 30 тисяч гривень із платежем 2 500 гривень на місяць виглядає посильним, якщо строк — 12 місяців і немає додаткових витрат. Той самий платіж за 15 місяців означав би вже 37 500 гривень загалом. Різниця між двома схемами — не в розмірі внеску, а в повній сумі платежів.
Для покупця важливо бачити обидва числа одночасно. Для продавця — пояснювати умови фінансування настільки зрозуміло, щоб людині не довелося самостійно здогадуватися про комісії, страхування або інші обов’язкові платежі.
Чотири способи оплатити один і той самий товар
Уявімо покупку холодильника вартістю 18 000 гривень. У родини є 6 000 гривень вільних коштів, а решти 12 000 бракує. Вибір залежить від терміновості покупки, доступних пропозицій та прогнозованих доходів.
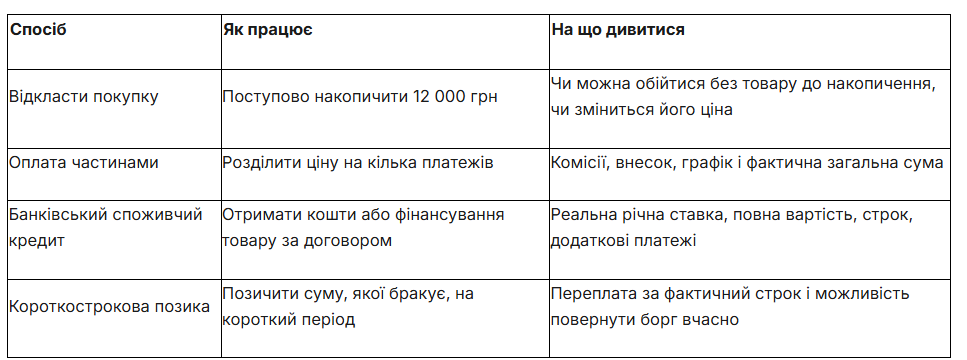
Це не чотири рівнозначні пропозиції. Якщо холодильник ще працює, накопичення може бути найдешевшим рішенням. Якщо техніка вийшла з ладу, а магазин пропонує справді безоплатний поділ суми на платежі, такий варіант може бути зручнішим за окреме кредитування. Коротка позика доречна для розгляду лише тоді, коли є зрозуміле джерело швидкого повернення грошей: наприклад, очікувана виплата, а не невизначена надія на додатковий дохід.
"Нуль відсотків" не завжди означає нуль переплати
Під написом «0%» можуть стояти різні механізми. Магазин іноді справді бере витрати на фінансування на себе; в іншому випадку покупець оплачує комісію, пакет послуг або страхування, передбачене конкретною пропозицією. Трапляється й ситуація, коли ціна товару за оплату одразу нижча, ніж за спеціальною програмою фінансування.
Порівняння варто починати не з рекламної ставки, а з відповіді на запитання: скільки гривень піде з кишені за весь час? Якщо річ коштує 20 000 грн за оплату одразу, а при розстрочці потрібно зробити десять внесків по 2 150 грн, кінцева ціна становитиме 21 500 грн. Переплата — 1 500 грн, навіть якщо в оголошенні виділено нульову процентну ставку. Це умовний приклад, не тариф конкретного продавця.
Правила споживчого кредитування передбачають розкриття повної вартості й реальної річної процентної ставки у випадках, коли на продукт поширюються відповідні вимоги. Потрібно читати інформацію до підписання, а не обмежуватися розміром першого платежу на сторінці товару.
Чому інколи краще позичити не всю суму
Одна з найменш очевидних помилок — фінансувати повну ціну покупки, хоча частину можна сплатити одразу без шкоди для необхідного резерву. Припустімо, на техніку потрібно 18 000 гривень, а вільні 6 000 не є останніми грошима родини. Тоді фінансування лише 12 000 зменшує суму боргу й потенційні проценти.
Але тут є межа. Якщо після першого внеску на рахунку залишиться нуль, навіть невелика непередбачена витрата може змусити позичати вдруге. Тому не завжди варто спрямовувати на покупку всі наявні заощадження. Резерв на базові потреби, платежі за житло та непередбачені події має власну цінність, хоча її й немає на ціннику товару.
Для короткострокових кредитів особливо суттєва дата погашення. Якщо виплата зарплати запланована через два тижні, а кредит потрібно повернути через десять днів, навіть невелика переплата не робить такий графік безпечним. Важливо не стільки отримати схвалення, скільки не створити нову нестачу грошей після покупки.
Коли магазинна розстрочка недоступна
Не всі продавці пропонують оплату частинами. Десь програма діє лише для певних банківських карток, десь — на обмежений перелік товарів, а іноді суми доступного ліміту недостатньо. Покупець тоді виходить за межі пропозиції конкретного магазину й порівнює варіанти фінансування самостійно.
В такій ситуації каталоги кредитних пропозицій набувають практичного сенсу. На finexa.com.ua можна зіставляти умови різних кредитодавців, але схвалення, фактичні тарифи та видачу коштів визначає обрана фінансова компанія, а не каталог. Суттєва деталь — порівнювати слід потрібну суму й реальний строк, а не найбільший доступний ліміт чи найменшу ставку, показану в рекламі.
Короткострокову позику не варто механічно вважати заміною довгої магазинної розстрочки. Якщо товар коштує стільки, скільки родина зазвичай витрачає за місяць, необхідність повернути всю суму одним платежем може бути проблемою. Краще зіставити строки, графіки та повні витрати кількох форматів фінансування, а не тільки шанс швидко отримати кошти.
Ціна покупки — це ще й ціна поспіху
Великі придбання часто збігаються з акціями, знижками та обмеженими пропозиціями. Напис «лише до неділі» підштовхує ухвалити рішення швидше, ніж покупець встигає прорахувати платежі. Продавець може справді зменшити ціну, але економія від знижки не завжди перекриває витрати за кредитом.
Нехай ноутбук за акцією коштує 26 000 гривень замість 29 000. Якщо для покупки необхідно позичити гроші, а всі витрати за фінансування становитимуть 4 000 гривень, загалом товар обійдеться у 30 000. Порівняно зі звичайною ціною без кредиту знижка вже не виглядає економією. Звісно, це має значення лише тоді, коли покупку справді можна відкласти і придбати пізніше без дорожчого фінансування.
Існує й зворотна ситуація: заміна зламаного робочого ноутбука може бути терміновою, бо без нього людина втрачає дохід. Тоді правильне порівняння включає не лише проценти за кредитом, а й обґрунтовані втрати від простою. Універсальної відповіді для всіх покупок немає — економіка кожної залежить від того, навіщо товар потрібен і що станеться без нього.
Платіж має пережити не лише день покупки
Найпрактичніша перевірка перед оформленням — скласти календар майбутніх платежів. Не середній дохід за останній рік, а конкретні дати: зарплата, оренда, комунальні послуги, інші кредити, витрати на дітей. Платіж, який здається невеликим у момент покупки, може збігтися з кількома обов’язковими витратами.
Корисно перевірити три сценарії: дохід надійшов вчасно; його затримали на тиждень; виникла непередбачена витрата. Якщо вже в другому випадку доведеться брати новий борг для погашення попереднього, обраний графік надто напружений. Часто безпечніше зменшити бюджет покупки, зробити більший початковий внесок із коштів понад резерв або відкласти придбання.
Для ритейлерів це теж важливий сигнал. Можливість оплатити товар частинами зменшує бар’єр на касі, проте довіра формується не тільки в момент продажу. Прозорі умови, зрозумілий графік та відсутність неприємних сюрпризів після покупки впливають на те, чи повернеться клієнт до магазину.
Зрештою, фінансування великої покупки — це не пошук найшвидших грошей. Це вибір між різними строками, витратами та запасом фінансової міцності. Вдале рішення залишає покупцю потрібний товар і можливість виконувати наступні платежі без нового боргу. І саме цю умову варто перевіряти раніше, ніж натискати кнопку оформлення замовлення.