

Кожен четвертий українець купує товари першої необхідності в кредит
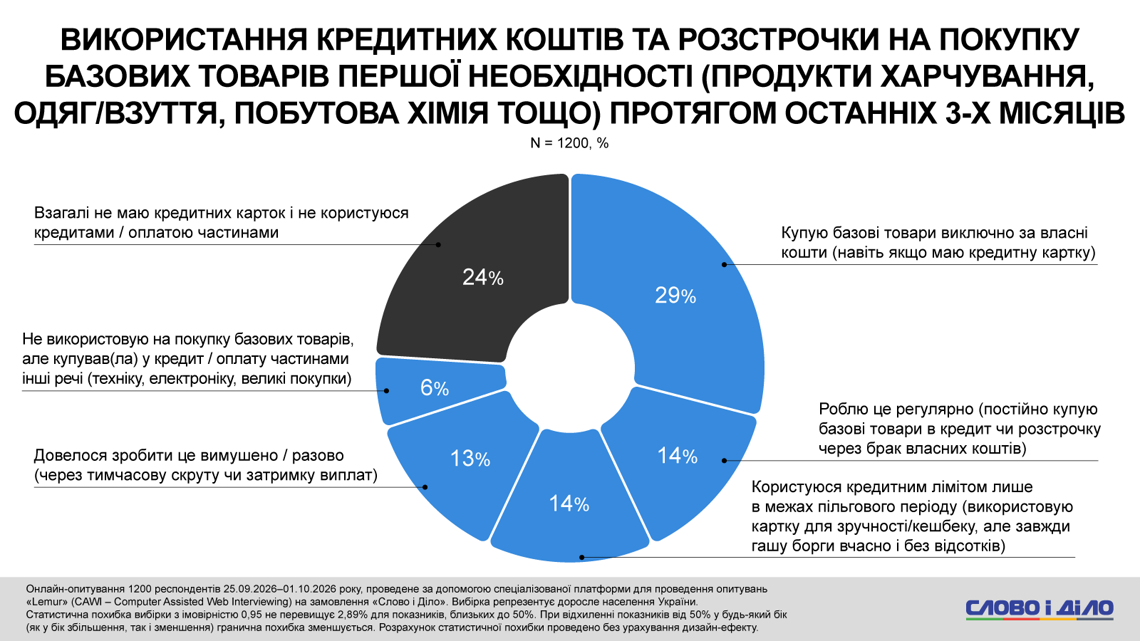
За даними соціологічного дослідження «Слово і Діло», 53% українців зберігає автономність від запозичень. Водночас понад чверть громадян купують продукти, одяг або техніку у кредит.
Загальний профіль фінансової поведінки при забезпеченні щоденних потреб показує, що 53% опитаних не використовують кредитні кошти. Купують базові товари виключно за рахунок власних коштів 29% опитаних. Решта 24% — не користуються позиками через принципову або фактичну відсутність банківських кредитних продуктів.
Водночас для 27% опитаних позикові ресурси та сервіси відтермінування платежів виступають засобом покриття дефіциту життєзабезпечення: 14% перебувають у стані хронічної закредитованості базового споживання (покупка продуктів харчування, одягу/взуття, побутової хімії тощо) через постійний брак грошей, тоді як 13% вдаються до позик як до тимчасового буфера у разі виникнення тимчасової скрути чи затримок доходу.
Окрему категорію становлять 20% користувачів із прагматичним підходом: 14% оперують кредитними лімітами суто з міркувань фінансової вигоди чи технічної зручності без виходу за межі пільгового періоду, а 6% — акумулюють позикові зобов’язання виключно на придбання довгострокових товарів (побутової техніки, електроніки).
Молодь (18–29 років) найрідше купує базові товари виключно за власні кошти (19%) і мінімально використовує пільговий період для зручності/кешбеку (7%), проте найчастіше стикається з ситуаціями разової вимушеної скрути (23% проти 13% загалом) або не має кредитних карток (31% проти 24% загалом).
У категорії 30–44 роки вищою є частка регулярних покупок базових товарів у кредит через брак коштів (17% проти 14% загалом), а в групі 45–54 роки зафіксовано максимальне охоплення банківськими продуктами (лише 19% не мають карток).
Респонденти віком 55 років і старше найчастіше купують базові речі виключно за власні кошти (34% проти 29% загалом) та рідше за всіх вдаються до вимушеного разового (8%) чи регулярного (11%) кредитування, що, можливо, відображає фінансовий консерватизм та острах боргової залежності.
Регіональна специфіка
У столиці фіксується найвищий показник використання кредитного ліміту в межах пільгового періоду задля зручності чи кешбеку (24% проти 14% загалом) та найнижчий рівень відсутності карток (19% проти 24% загалом).
Респонденти з Півночі (35%) та Півдня (37%) найчастіше купують базові товари виключно за власні кошти (29% загалом), при цьому на Півночі також найвища частка тих, хто взагалі не має кредитних карток (31%).
На Заході дещо частіше вдаються до регулярного кредитування базових потреб через брак грошей (18% проти 14% загалом), на Сході вищим є раціональне використання пільгового періоду (17% проти 14% загалом), Центр відтворює загальнонаціональні тенденції.